
- Biuro Provento
- 0
Jak przeprowadzić inwentaryzację produkcji w toku i magazynu? Sprawdź terminy spisu z natury, metody wyceny, arkusze i rozliczanie różnic.
Inwentaryzacja produkcji w toku to jeden z ważniejszych etapów zamknięcia roku obrotowego w przedsiębiorstwie produkcyjnym. Przede wszystkim polega na ustaleniu rzeczywistego stanu niezakończonych wyrobów i procesów produkcyjnych. Następnie uzyskane wyniki porównuje się z danymi wynikającymi z ewidencji księgowej i produkcyjnej.
W przeciwieństwie do standardowego spisu towarów handlowych inwentaryzacja produkcji w toku wymaga nie tylko policzenia materiałów i wyrobów, ale również określenia stopnia zaawansowania poszczególnych zleceń. Dodatkowo konieczna jest prawidłowa wycena poniesionych kosztów.
W praktyce pojawiają się pytania: jak policzyć elementy znajdujące się na stanowiskach produkcyjnych? Jak wycenić wyrób ukończony w 60%? Co zrobić z materiałami uszkodzonymi lub brakami produkcyjnymi? Jak rozliczyć różnice między stanem magazynu a księgami?
W tym poradniku przedstawiamy procedurę inwentaryzacji produkcji w toku i magazynu krok po kroku. Ponadto wyjaśniamy obowiązujące terminy, zasady dokumentowania spisu oraz sposób rozliczania niedoborów i nadwyżek.
Czym jest produkcja w toku i dlaczego wymaga inwentaryzacji?
Produkcja w toku obejmuje produkty, których proces wytwarzania rozpoczął się przed dniem bilansowym, jednak nie został jeszcze zakończony. Oznacza to, że na dzień inwentaryzacji wymagają one odpowiedniego ustalenia ilości i stopnia zaawansowania.
Mogą to być na przykład:
Elementy metalowe po obróbce, ale przed malowaniem.
Meble w trakcie montażu.
Odzież po krojeniu, ale przed szyciem.
Maszyny znajdujące się na etapie testów.
Produkty spożywcze w trakcie procesu technologicznego.
Niezakończone zlecenia produkcyjne.
Przykład: firma produkuje meble na zamówienie. Na 31 grudnia w hali znajdują się 24 szafy: 10 gotowych do wysyłki, 8 częściowo zmontowanych i 6 na etapie przygotowania elementów.
W inwentaryzacji należy prawidłowo rozróżnić wyroby gotowe od produkcji w toku oraz ustalić ich rzeczywistą ilość i wartość.
Produkcja w toku wpływa na wartość zapasów, koszty działalności i wynik finansowy. Nieprawidłowa wycena może więc prowadzić do zaniżenia lub zawyżenia aktywów i wyniku za rok obrotowy.
Co obejmuje inwentaryzacja magazynu i produkcji w toku?
W firmie produkcyjnej inwentaryzacja może obejmować kilka kategorii zapasów.
| Rodzaj zapasów | Przykład | Co należy ustalić? |
|---|---|---|
| Materiały | Blachy, drewno, tkaniny | Ilość, stan jakościowy i wartość |
| Surowce | Granulat, składniki chemiczne | Ilość i przydatność do produkcji |
| Półprodukty | Części po jednym etapie obróbki | Ilość i etap przetworzenia |
| Produkcja w toku | Niezakończone zlecenia | Ilość, zaawansowanie i koszty |
| Wyroby gotowe | Produkty po zakończeniu produkcji | Ilość, wartość i stan |
| Towary | Produkty kupione do odsprzedaży | Ilość i wartość |
| Odpady i braki | Uszkodzone elementy | Ilość, przyczyna i możliwa wartość odzysku |
Podczas spisu należy również uwzględnić zapasy znajdujące się poza siedzibą przedsiębiorstwa. Ponadto trzeba odpowiednio zidentyfikować rzeczy obce przechowywane w magazynie, ponieważ nie stanowią one własności firmy.
Nie wszystkie zapasy podlegają jednak identycznej metodzie inwentaryzacji. Dlatego sposób postępowania należy dostosować do ich charakteru, dostępności oraz miejsca przechowywania. Przykładowo niektóre składniki mogą wymagać zastosowania odmiennych zasad inwentaryzacji.
Kiedy przeprowadzić inwentaryzację produkcji w toku?
Zgodnie z ustawą o rachunkowości jednostki prowadzące księgi rachunkowe mają obowiązek przeprowadzać inwentaryzację aktywów i pasywów w terminach i metodami określonymi w art. 26.
Dla jednostek, których rok obrotowy kończy się 31 grudnia, podstawowym punktem odniesienia jest 31 grudnia jako dzień bilansowy.
Terminy inwentaryzacji – tabela
| Rodzaj zapasów | Podstawowy termin i metoda |
|---|---|
| Produkcja w toku | Co do zasady spis z natury na ostatni dzień roku obrotowego |
| Materiały i towary | Co do zasady spis z natury na ostatni dzień roku obrotowego |
| Wyroby gotowe i półprodukty | Co do zasady spis z natury na ostatni dzień roku obrotowego |
| Zapasy objęte ewidencją ilościowo-wartościową, przechowywane na terenie strzeżonym | W określonych warunkach możliwy spis raz na 2 lata |
| Zapasy objęte szczególnymi zasadami z art. 26 | Terminy zależne od kategorii i spełnienia warunków ustawowych |
W odniesieniu do wielu składników aktywów ustawa dopuszcza rozpoczęcie inwentaryzacji nie wcześniej niż 3 miesiące przed końcem roku obrotowego i zakończenie jej do 15. dnia następnego roku. Warunkiem jest jednak prawidłowe ustalenie stanu na dzień bilansowy.
Uwaga: nie można automatycznie stosować tego przesuniętego terminu do wszystkich kategorii zapasów. W szczególności należy zwrócić uwagę na zapasy objęte bieżącą ewidencją ilościowo-wartościową. Dlatego przed ustaleniem terminu spisu trzeba sprawdzić konkretne przesłanki określone w art. 26 ustawy o rachunkowości.
W przypadku produkcji w toku istotne jest zapewnienie wiarygodnego ustalenia stanu i stopnia zaawansowania na dzień bilansowy. Dzięki temu przedsiębiorstwo może prawidłowo wycenić niezakończoną produkcję oraz wykazać jej wartość w księgach rachunkowych.
Podstawa prawna: art. 26 ust. 1 i 3 ustawy o rachunkowości.
Jak przeprowadzić inwentaryzację produkcji w toku krok po kroku?
Prawidłowy spis wymaga współpracy działu produkcji, magazynu, osób odpowiedzialnych za kontrolę jakości i księgowości. Najlepiej przygotować procedurę jeszcze przed rozpoczęciem inwentaryzacji.
Krok 1. Przygotuj instrukcję inwentaryzacyjną i harmonogram
Kierownik jednostki powinien zadbać o organizację procesu, w tym ustalenie:
Terminu spisu i dnia, na który ustalany jest stan zapasów.
Składu komisji inwentaryzacyjnej i zespołów spisowych.
Podziału magazynu oraz hali produkcyjnej na pola spisowe.
Sposobu liczenia, ważenia i mierzenia zapasów.
Zasad identyfikowania produkcji w toku.
Procedury dokumentowania braków, uszkodzeń i nadwyżek.
Osób odpowiedzialnych za wycenę i rozliczenie różnic.
Warto wyznaczyć również osobę odpowiedzialną za koordynację spisu między produkcją a księgowością.
Krok 2. Przygotuj pola spisowe
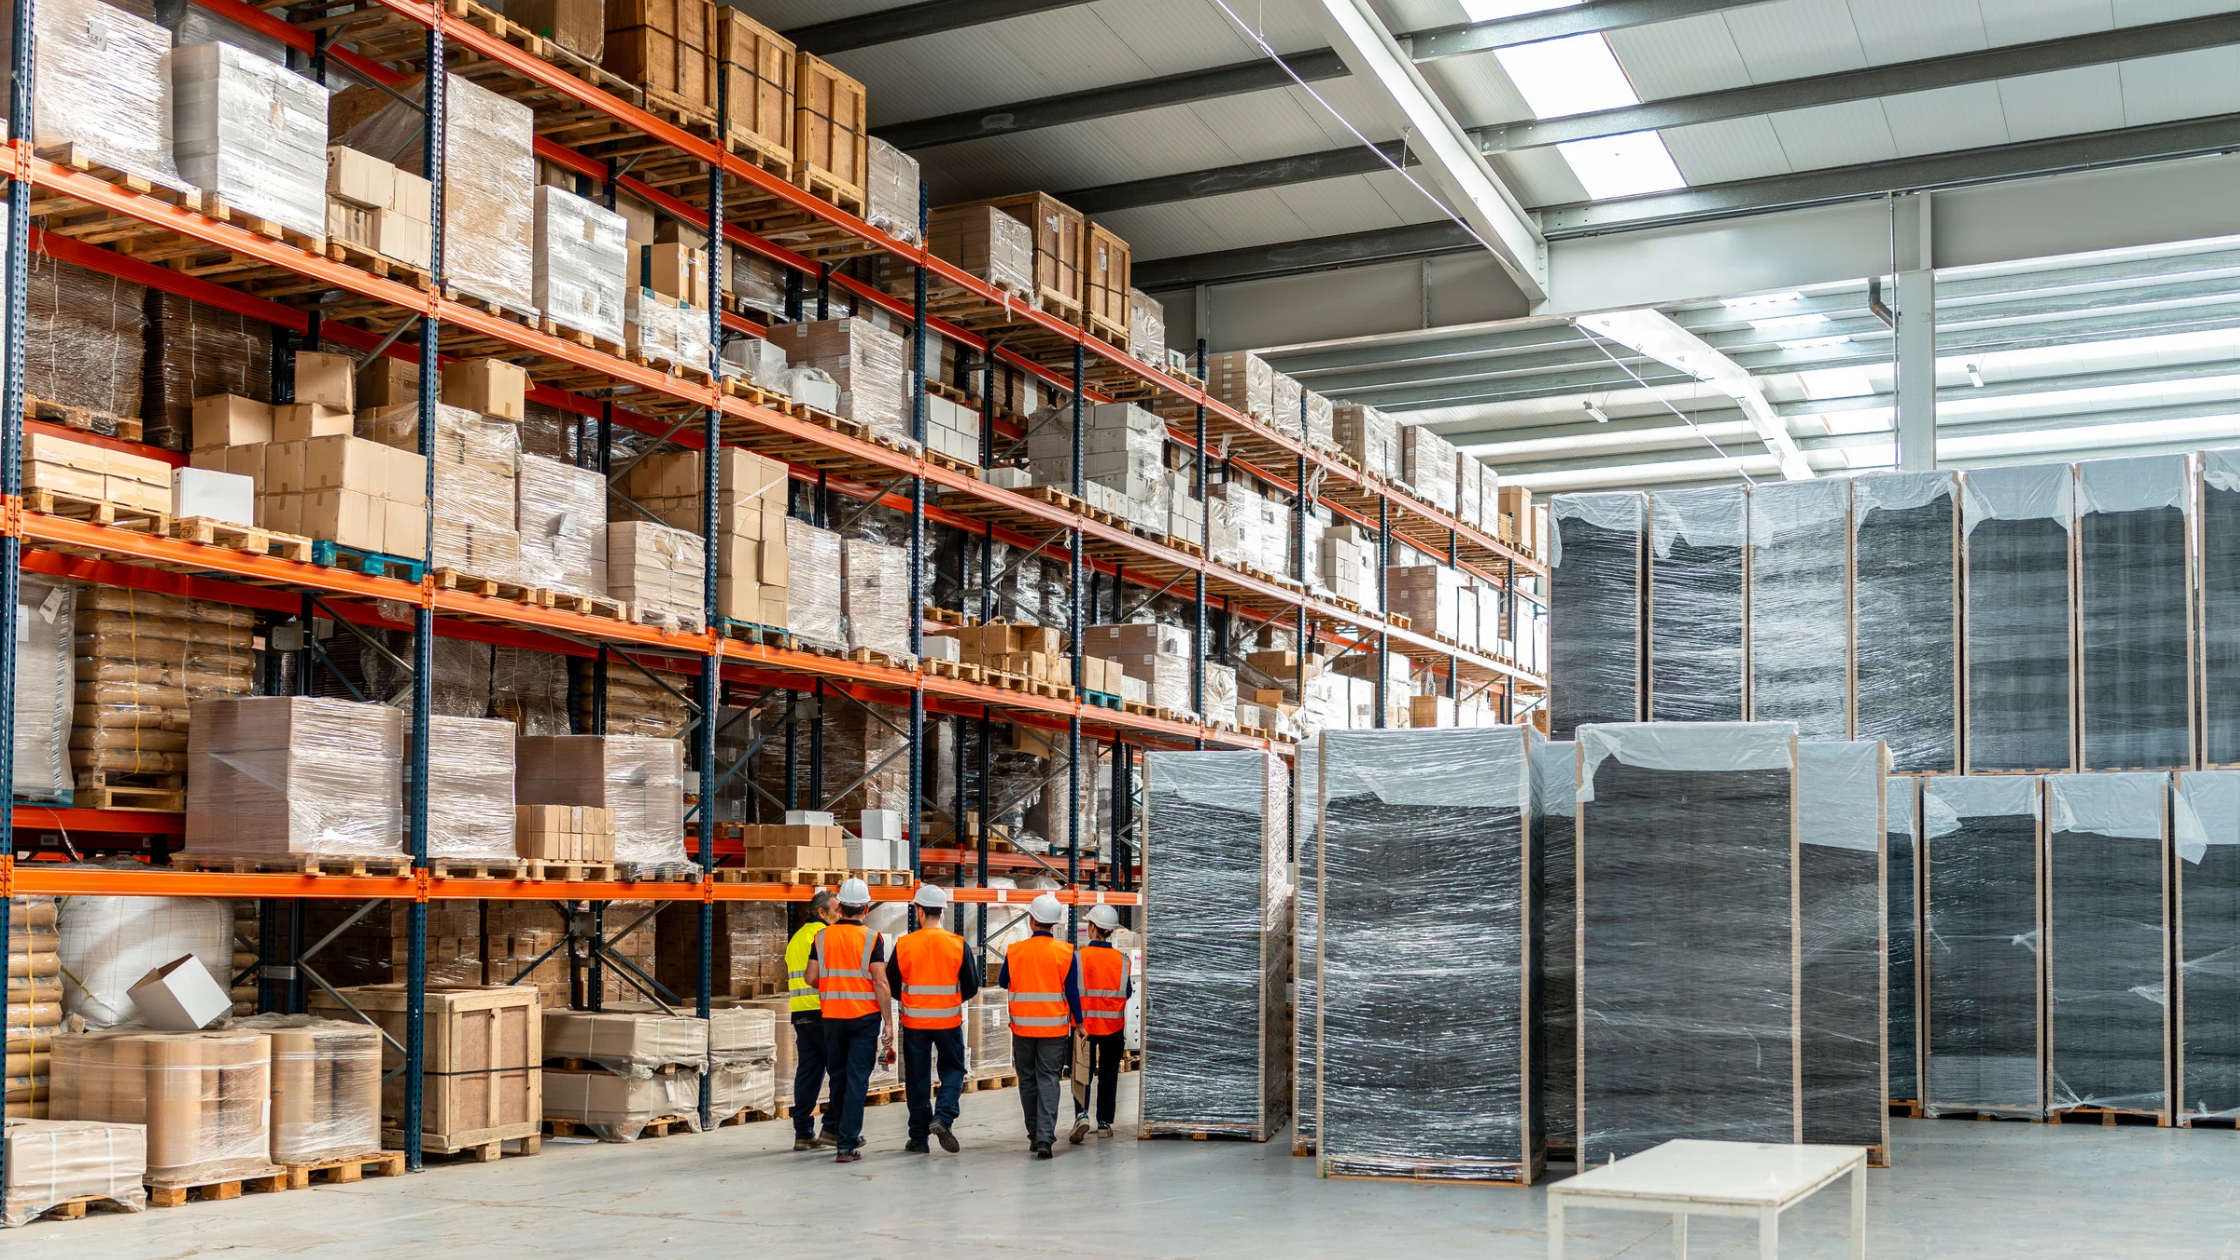
Pole spisowe to wyodrębniona część magazynu, hali lub innej lokalizacji, w której zespół przeprowadza inwentaryzację.
Przed rozpoczęciem liczenia należy uporządkować zapasy i jednoznacznie oznaczyć ich lokalizacje.
Każde pole spisowe powinno mieć jasno określone granice. Ponadto należy zadbać o właściwą identyfikację zapasów przemieszczanych między stanowiskami. Dzięki temu można ograniczyć ryzyko ich podwójnego policzenia lub pominięcia.
Przykład: elementy przekazane z obróbki do lakierni mogą zostać ujęte w dwóch zestawieniach, jeżeli dokumenty przesunięcia nie są aktualne. Dlatego przed rozpoczęciem spisu należy uzgodnić sposób identyfikacji zapasów znajdujących się w transporcie wewnętrznym.
Krok 3. Ustal zasady ruchu magazynowego podczas spisu
Najprostszym rozwiązaniem organizacyjnym jest czasowe wstrzymanie przyjęć, wydań i przesunięć magazynowych na czas liczenia. Jeżeli jednak produkcja nie może zostać zatrzymana, należy wdrożyć dodatkową kontrolę ruchów magazynowych. Przykładowo można osobno rejestrować operacje wykonywane po ustalonej godzinie granicznej. Dzięki temu łatwiej ustalić, które operacje należą do okresu przed dniem bilansowym, a które do następnego okresu.
Krok 4. Przygotuj arkusze spisu z natury
Arkusz spisowy powinien umożliwiać identyfikację zapasu, jego lokalizacji, ilości oraz osób uczestniczących w spisie. Dodatkowo, w przypadku produkcji w toku, warto uwzględnić numer zlecenia produkcyjnego oraz etap jego realizacji. Dzięki temu możliwe będzie dokładniejsze ustalenie stopnia zaawansowania produkcji i jej późniejsza wycena.
| Pole arkusza | Przykładowa wartość |
|---|---|
| Numer arkusza | P02/2026/014 |
| Data i godzina spisu | 31.12.2026, 10:30 |
| Pole spisowe | P02 – hala produkcyjna |
| Numer zlecenia | ZP-2026-184 |
| Nazwa wyrobu | Szafa modułowa |
| Jednostka miary | szt. |
| Ilość stwierdzona | 8 |
| Etap produkcji | Montaż |
| Stopień zaawansowania | 60% – szacunek technologiczny |
| Stan jakościowy | Bez widocznych uszkodzeń |
| Uwagi | Brak okuć końcowych |
Arkusz powinien zawierać również informacje umożliwiające identyfikację zespołu spisowego i potwierdzenie przeprowadzenia spisu.
Ważne: stopień zaawansowania produkcji nie powinien być wpisywany automatycznie na podstawie intuicji. Powinien wynikać z danych technologicznych, wykonanych operacji lub innej uzasadnionej metody.
Krok 5. Policz produkcję w toku i zapasy magazynowe
Metoda pomiaru zależy od rodzaju zapasów.
| Rodzaj zapasów | Przykładowa metoda |
|---|---|
| Elementy metalowe | Liczenie sztuk |
| Materiały sypkie | Ważenie lub wiarygodny pomiar objętości |
| Tkaniny | Pomiar długości |
| Płyny technologiczne | Pomiar objętości, z uwzględnieniem właściwości substancji |
| Produkcja jednostkowa | Identyfikacja zlecenia i wykonanych etapów |
| Produkcja seryjna | Liczenie partii i ustalenie stopnia przetworzenia |
Przy trudno mierzalnych zapasach należy przyjąć udokumentowaną metodę szacowania, która zapewnia możliwie wiarygodny wynik.
Krok 6. Ustal stopień zaawansowania produkcji
To szczególnie ważny etap w firmach, w których proces wytwarzania trwa wiele dni lub tygodni.
Stopień zaawansowania można określać na podstawie:
Zakończonych operacji technologicznych.
Zużycia materiałów.
Zarejestrowanych roboczogodzin.
Norm produkcyjnych.
Kart zleceń i raportów z produkcji.
Pomiaru faktycznie wykonanych prac.
Przykładowo wyrób, do którego zużyto wszystkie materiały, ale wykonano dopiero połowę prac montażowych, nie musi być wyceniany na 50% całkowitego kosztu wytworzenia.
Wycena powinna odzwierciedlać rzeczywiście poniesione koszty na danym etapie.
Krok 7. Porównaj stan faktyczny z ewidencją
Po zakończeniu liczenia należy zestawić wyniki spisu z danymi księgowymi i magazynowymi.
Możliwe rezultaty to:
Zgodność – stan rzeczywisty odpowiada ewidencji.
Niedobór – stan rzeczywisty jest niższy niż ewidencyjny.
Nadwyżka – stan rzeczywisty jest wyższy niż ewidencyjny.
Różnica jakościowa – ilość się zgadza, ale zapasy są uszkodzone, przestarzałe lub utraciły przydatność.
Wszystkie istotne różnice wymagają wyjaśnienia przed ich ostatecznym rozliczeniem.
Krok 8. Wyjaśnij i rozlicz różnice inwentaryzacyjne
Komisja inwentaryzacyjna powinna przeanalizować przyczyny różnic i przedstawić propozycję ich rozliczenia.
Na podstawie odpowiednio zatwierdzonych ustaleń księgowość dokonuje zapisów w księgach rachunkowych.
Zgodnie z art. 27 ustawy o rachunkowości ujawnione różnice należy wyjaśnić i rozliczyć w księgach roku obrotowego, na który przypadał termin inwentaryzacji.
Jak wycenić produkcję w toku na koniec roku?
Samo ustalenie liczby niezakończonych wyrobów nie wystarcza. Dlatego należy również określić ich wartość zgodnie z przyjętymi zasadami rachunkowości. Co do zasady produkty wycenia się według kosztu wytworzenia, z uwzględnieniem przepisów ustawy o rachunkowości.
Koszt wytworzenia obejmuje zarówno koszty bezpośrednio związane z produkcją, jak i uzasadnioną część kosztów pośrednich. W szczególności uwzględnia się:
Materiały bezpośrednie zużyte do produkcji.
Wynagrodzenia pracowników bezpośrednio produkcyjnych wraz z odpowiednimi narzutami.
Inne koszty bezpośrednio związane z wytworzeniem.
Uzasadnioną część pośrednich kosztów produkcji, ustaloną według zasad rachunkowości.
Nie wszystkie wydatki przedsiębiorstwa można jednak zaliczyć do kosztu wytworzenia. Przykładowo co do zasady wyłącza się koszty ogólnego zarządu niezwiązane z doprowadzeniem produktu do aktualnego stanu i miejsca, a także koszty sprzedaży. Ponadto do kosztu wytworzenia nie zalicza się kosztów niewykorzystanych zdolności produkcyjnych.
Przykład wyceny niezakończonego zlecenia
Firma realizuje zlecenie na 20 urządzeń. Na dzień bilansowy wszystkie urządzenia są w trakcie montażu.
| Składnik kosztu | Kwota |
|---|---|
| Zużyte materiały bezpośrednie | 24 000 zł |
| Wykonana praca bezpośrednia | 8 000 zł |
| Uzasadnione koszty pośrednie produkcji | 4 000 zł |
| Wartość produkcji w toku | 36 000 zł |
Przy przyjętych założeniach wartość produkcji w toku wynosi 36 000 zł. Oznacza to, że średnia wartość przypadająca na jedno urządzenie wynosi 1 800 zł.
Nie należy automatycznie wyceniać jej na podstawie ceny sprzedaży gotowych urządzeń ani mnożyć całkowitego planowanego kosztu przez arbitralnie przyjęty procent zaawansowania.
Czy produkcję w toku można wyceniać w sposób uproszczony?
Ustawa o rachunkowości dopuszcza w określonych przypadkach uproszczenia dotyczące wyceny produkcji w toku, na przykład według kosztów bezpośrednich albo materiałów bezpośrednich. Jednak możliwość ich zastosowania zależy od spełnienia warunków ustawowych oraz przyjętej polityki rachunkowości.
Nie można jednak stosować uproszczeń, jeżeli prowadziłyby one do istotnego zniekształcenia sytuacji majątkowej lub wyniku finansowego jednostki. Dlatego przed wyborem uproszczonej metody wyceny należy ocenić jej wpływ na rzetelność sprawozdania finansowego.
Podstawa prawna: art. 28 ust. 3 oraz art. 34 ustawy o rachunkowości.
Jak rozliczyć niedobory i nadwyżki magazynowe?
Różnice inwentaryzacyjne powinny zostać wyjaśnione, wycenione i odpowiednio udokumentowane.
Niedobory magazynowe
Niedobór powstaje wtedy, gdy faktyczna ilość zapasu jest niższa od ilości wynikającej z ewidencji.
| Pozycja | Wartość |
|---|---|
| Stan ewidencyjny | 500 szt. |
| Stan faktyczny | 480 szt. |
| Niedobór | 20 szt. |
| Cena ewidencyjna | 40 zł/szt. |
| Wartość niedoboru | 800 zł |
Po wykryciu niedoboru należy ustalić jego przyczynę. Może wynikać z błędu dokumentacyjnego, pomyłki przy wydaniu materiałów, naturalnych ubytków albo zdarzenia powodującego odpowiedzialność określonej osoby.
Nie każdy niedobór stanowi automatycznie koszt uzyskania przychodów w podatku dochodowym. Jego kwalifikacja podatkowa zależy od okoliczności i dokumentacji.
Nadwyżki magazynowe
Nadwyżka występuje, gdy stan faktyczny przewyższa ilość wykazaną w ewidencji.
Przed jej zaksięgowaniem warto sprawdzić, czy nie doszło do:
Nieujętego przyjęcia materiałów.
Błędnego oznaczenia towaru.
Nieprawidłowego przesunięcia między magazynami.
Podwójnego rozchodu w systemie.
Pomyłki podczas spisu.
Jeżeli różnica zostanie potwierdzona, należy ją odpowiednio wycenić i ująć w księgach.
Braki produkcyjne i materiały uszkodzone
Brak produkcyjny nie zawsze jest tożsamy z niedoborem inwentaryzacyjnym.
Przykładowo firma może posiadać fizycznie 15 uszkodzonych elementów, które nie nadają się do wykorzystania w pierwotnym procesie. Ich ilość nie jest „brakująca”, ale wartość bilansowa może wymagać obniżenia.
W takiej sytuacji trzeba ustalić:
Czy elementy nadają się do naprawy lub ponownego przetworzenia.
Czy mają wartość odzysku lub sprzedaży.
Czy uszkodzenie jest typowym skutkiem procesu technologicznego.
Czy konieczny jest odpis aktualizujący.
Jak zdarzenie wpływa na koszt wytworzenia i wynik finansowy.
Jak wycenić braki i różnice inwentaryzacyjne? Przykład liczbowy
Załóżmy, że podczas spisu stwierdzono trzy rodzaje różnic.
| Zdarzenie | Ilość | Wartość jednostkowa | Wartość różnicy |
|---|---|---|---|
| Niedobór materiału A | 20 szt. | 40 zł | 800 zł |
| Nadwyżka materiału B | 10 szt. | 30 zł | 300 zł |
| Uszkodzone półprodukty | 5 szt. | 200 zł | 1 000 zł wartości ewidencyjnej |
W przypadku uszkodzonych półproduktów załóżmy, że możliwa wartość odzysku wynosi 50 zł za sztukę.
Nie należy automatycznie kompensować niedoboru materiału A z nadwyżką materiału B. Ewentualna kompensata różnic wymaga uzasadnienia, np. stwierdzenia pomyłek dotyczących podobnych asortymentów, oraz zastosowania przyjętej procedury.
Dokumenty potrzebne do prawidłowego rozliczenia inwentaryzacji
Po zakończeniu spisu księgowość powinna otrzymać kompletną dokumentację pozwalającą zweryfikować stan i wartość zapasów.
| Dokument | Do czego służy? |
|---|---|
| Zarządzenie o inwentaryzacji | Określa organizację i zakres spisu |
| Harmonogram | Wskazuje terminy i pola spisowe |
| Arkusze spisu z natury | Potwierdzają ilości stwierdzone podczas liczenia |
| Raporty produkcyjne | Dokumentują stopień zaawansowania zleceń |
| Zestawienie różnic | Porównuje stan faktyczny z ewidencją |
| Protokoły wyjaśnienia różnic | Opisują przyczyny niedoborów i nadwyżek |
| Dokumentacja braków i uszkodzeń | Uzasadnia ocenę przydatności oraz wycenę |
| Protokół rozliczenia inwentaryzacji | Stanowi podstawę zatwierdzenia sposobu rozliczenia różnic |
Dobrą praktyką jest również archiwizacja dokumentacji w sposób umożliwiający późniejsze odtworzenie przebiegu inwentaryzacji.
Najczęstsze błędy podczas inwentaryzacji produkcji w toku
W firmach produkcyjnych problemy często pojawiają się na styku magazynu, produkcji i księgowości.
Do najczęstszych błędów należą:
Brak jednoznacznego podziału na pola spisowe – powoduje pomijanie lub podwójne liczenie zapasów.
Nieudokumentowane przesunięcia magazynowe – utrudniają ustalenie rzeczywistego stanu na dzień bilansowy.
Szacowanie zaawansowania produkcji bez danych technologicznych – może prowadzić do błędnej wyceny.
Wycena produkcji w toku według ceny sprzedaży – zamiast właściwych zasad kosztu wytworzenia.
Pomijanie uszkodzonych materiałów i półproduktów – zniekształca wartość zapasów.
Automatyczne uznawanie każdego niedoboru za koszt podatkowy – bez wyjaśnienia jego przyczyn.
Brak rozliczenia różnic w odpowiednim roku obrotowym.
Nieuzgodnienie danych magazynowych z księgami przed zamknięciem roku.
Dobrze przygotowana procedura pozwala ograniczyć te problemy i przyspieszyć sporządzenie sprawozdania finansowego.
Harmonogram przygotowania firmy produkcyjnej do zamknięcia roku
Przy roku obrotowym kończącym się 31 grudnia warto rozpocząć przygotowania z odpowiednim wyprzedzeniem.
| Termin organizacyjny | Zalecane działania |
|---|---|
| Listopad | Przegląd instrukcji, wyznaczenie komisji i zespołów |
| Początek grudnia | Uporządkowanie magazynów i oznaczenie pól spisowych |
| Przed dniem spisu | Uzgodnienie dokumentów magazynowych i zleceń |
| Dzień spisu | Liczenie, pomiary i identyfikacja produkcji w toku |
| Po spisie | Porównanie z ewidencją i wyjaśnienie różnic |
| Przed zamknięciem ksiąg | Wycena zapasów, zatwierdzenie rozliczeń i księgowania |
To harmonogram organizacyjny, a nie zestaw ustawowych dat dla każdej kategorii zapasów. Szczegółowe terminy należy ustalić zgodnie z art. 26 ustawy o rachunkowości.
FAQ – inwentaryzacja produkcji w toku i magazynu
Czy produkcję w toku trzeba inwentaryzować na koniec roku?
Tak. Jednostka prowadząca księgi rachunkowe musi ustalić i zweryfikować stan produkcji w toku zgodnie z właściwymi zasadami inwentaryzacji wynikającymi z ustawy o rachunkowości.
Jak przeprowadzić spis z natury produkcji w toku?
Najpierw należy zidentyfikować niezakończone zlecenia oraz policzyć lub zmierzyć produkty. Następnie trzeba określić etap ich realizacji i odpowiednio udokumentować wyniki. Na końcu przeprowadza się wycenę oraz porównuje ustalone wartości z ewidencją księgową.
Jak wycenić produkcję w toku?
Co do zasady produkcję w toku wycenia się według kosztu wytworzenia przypadającego na faktycznie wykonane etapy produkcji. Jednak w określonych przypadkach przepisy dopuszczają również uproszczone metody wyceny.
Czy można przeprowadzić inwentaryzację przed 31 grudnia?
Tak, ale wyłącznie w określonych przypadkach i po spełnieniu warunków wynikających z art. 26 ustawy o rachunkowości. Nie oznacza to jednak, że przesunięty termin można zastosować do wszystkich kategorii zapasów. Dlatego przed ustaleniem harmonogramu spisu należy sprawdzić zasady obowiązujące dla poszczególnych składników majątku.
Co zrobić z niedoborami wykrytymi podczas inwentaryzacji?
W pierwszej kolejności należy udokumentować wykryte niedobory i wyjaśnić ich przyczyny. Następnie trzeba ustalić ich wartość oraz właściwy sposób rozliczenia. Dopiero po przeprowadzeniu tych czynności można dokonać odpowiednich zapisów księgowych. Dodatkowo należy osobno ocenić ewentualne skutki podatkowe.
Czy uszkodzone materiały trzeba wykazać w spisie?
Tak. Nawet jeśli materiały są uszkodzone, nie należy pomijać ich podczas inwentaryzacji, o ile nadal stanowią zapasy jednostki. Dlatego trzeba ustalić ich rzeczywistą ilość oraz stan jakościowy. Następnie należy ocenić możliwość dalszego wykorzystania lub odzysku i odpowiednio ustalić ich wartość.
Kto odpowiada za inwentaryzację w firmie?
Za wykonywanie obowiązków w zakresie rachunkowości, w tym z tytułu nadzoru, odpowiada kierownik jednostki na zasadach określonych w ustawie o rachunkowości. Czynności spisowe mogą wykonywać wyznaczone zespoły, a księgowość uczestniczy w wycenie i rozliczeniu wyników.
Czy biuro rachunkowe może pomóc w rozliczeniu inwentaryzacji?
Tak. Biuro rachunkowe może wspierać przedsiębiorstwo w przygotowaniu zasad ewidencji, wycenie zapasów, uzgadnianiu danych i księgowym rozliczeniu różnic. Fizyczne przeprowadzenie spisu oraz podział odpowiedzialności należy odrębnie ustalić.
Przygotowujesz firmę produkcyjną do zamknięcia roku? Porozmawiaj z księgowym
Inwentaryzacja magazynu i produkcji w toku wymaga połączenia wiedzy o procesach technologicznych z prawidłową ewidencją kosztów i zasadami rachunkowości.
Jeżeli Twoja firma ma trudności z uzgadnianiem stanów magazynowych, wyceną niezakończonych zleceń lub rozliczaniem różnic inwentaryzacyjnych, warto przeanalizować te kwestie przed zamknięciem ksiąg.
Umów bezpłatną, niezobowiązującą 15-minutową rozmowę wstępną o księgowości firmy produkcyjnej.
Podczas rozmowy możesz przedstawić sposób prowadzenia ewidencji magazynowej, rodzaj produkcji i najważniejsze problemy związane z rozliczeniem zapasów. Omówimy możliwy zakres wsparcia księgowego.
Dobrze przeprowadzona inwentaryzacja to nie tylko obowiązek na koniec roku – to również wiarygodna informacja o kosztach, zapasach i wyniku finansowym przedsiębiorstwa.
Wioleta Półtorak-Tarabuła